


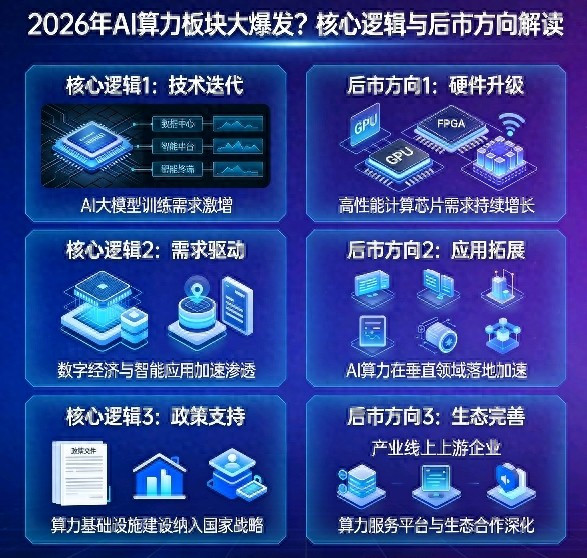
2026年科技赛道中,AI算力的关注度始终居高不下,很多投资者都在追问,今年AI算力板块真的会迎来全面爆发吗?这一问题不仅关系到短期板块走势,更影响全年科技主线的布局方向。结合最新产业数据、政策导向、供需格局以及市场资金动向,完整拆解AI算力板块在2026年的增长逻辑与投资价值。
AI算力的爆发基础,来自市场需求的持续高速增长。2026年全球AI推理算力需求增速保持在150%以上,远超训练算力的增长幅度,多模态应用、智能体设备、端侧智能产品全面落地,让算力从阶段性需求转变为长期刚性消耗。国内算力市场规模在2026年有望突破2.5万亿元,年复合增速维持在40%以上,需求端已经打开充足的增长空间。
供给端的升级与放量,成为2026年AI算力板块的核心推动力。英伟达新一代Blackwell架构芯片在2026年进入批量量产阶段,算力密度与运行效率大幅提升,直接带动AI服务器、高速通信模块、散热系统等全产业链订单增长。国内芯片企业同步加快技术突破,推理端国产化替代速度加快,行业整体供给能力稳步提升。
国内政策持续为AI算力产业保驾护航,算力已经被明确列入新型基础设施建设范围。2026年全国智算中心建设进入集中落地期,东数西算工程持续向纵深推进,全年算力相关基础设施投资规模接近4500亿元。政策不仅提供资金支持,还在能耗指标、用地规划、电力保障等方面给予倾斜,为产业发展扫清障碍。
产业链各环节在2026年均迎来量价齐升的机遇期。AI服务器出货量保持翻倍增长,成为算力硬件的核心载体。高速光模块从800G向1.6T快速迭代,产品单价提升幅度超过70%。液冷散热系统成为高密度算力的标配,渗透率从2025年的30%提升至60%以上,每个细分环节都具备清晰的业绩增长预期。
国产替代是2026年AI算力板块不可忽视的重要主线。在外部环境影响下,国内算力产业链自主可控进程明显加快,2026年国产算力产品市场占比有望提升至60%。推理芯片、服务器整机、操作系统等环节逐步实现替代,头部企业接连获得大型企业采购订单,国产替代带来的增量市场十分可观。
资本市场层面,AI算力板块正在从题材炒作转向业绩驱动。2026年一季度开始,产业链上游企业陆续交出高增长业绩报告,订单锁定率大幅提升,毛利率稳步改善。前期调整让板块估值回归合理区间,业绩增长与估值修复形成共振,具备走出趋势性行情的基础条件。
市场资金也在持续向AI算力板块倾斜,2026年以来,北向资金与主力资金持续加仓算力核心标的,机构调研频次明显增加。在市场整体结构分化的背景下,算力板块凭借高景气度与确定性增长,成为资金避险与布局的重要方向,资金集中度不断提升。
AI算力板块同样存在需要警惕的风险因素。外部技术管制可能影响高端芯片供给进度,短期供给缺口难以完全缓解。行业内中低端产品存在竞争加剧的可能,部分环节或出现价格竞争,影响企业盈利水平。电力供应与能耗指标也会在一定程度上限制算力中心的扩张速度。
短期来看,AI算力板块具备震荡上行的基础,当前行业高景气度与订单落地情况能够支撑板块走势。接下来重点关注两个关键信号,一是一季度企业财报业绩兑现情况,二是新一代芯片量产与交付进度,这两大因素将直接决定板块短期上涨的持续性。
中长期视角下,AI算力属于数字经济发展的核心底座,全球智能化转型趋势不可逆转,算力需求会保持长期增长。技术持续迭代、政策持续支持、市场空间持续扩大,三大因素共同支撑AI算力板块长期向好,具备中长期布局的价值。
对于普通投资者来说,布局AI算力板块需要把握核心主线,聚焦行业内技术壁垒高、订单充足、业绩确定性强的细分领域,避免盲目跟风炒作。同时理性看待板块短期波动,结合行业数据与政策动向,以稳健思路把握板块增长机会。
2026年你认为AI算力会成为A股最强主线吗?更看好芯片、服务器还是光模块方向?欢迎在评论区交流看法。
以上仅为个人观点,不构成投资建议,仅供参考。
富灯网提示:文章来自网络,不代表本站观点。


